Nuevo criterio del SENA para el reporte de matrices de personal
Mediante comunicación con radicado No. 7-2026-132224, el Servicio Nacional de Aprendizaje (SENA) estableció una nueva metodología para la contabilización de trabajadores vinculados durante el mes, con el fin de reportar las variaciones en la nómina que incidan en la determinación de la cuota de aprendizaje vigente, conforme a lo dispuesto en el artículo 2.2.6.3.3.35 del Decreto 1072 de 2015, modificado por el Decreto 223 de 2026.
Este nuevo criterio introduce un enfoque de cálculo proporcional, orientado a reflejar con mayor precisión la realidad operativa de las empresas, al considerar las horas efectivamente laboradas por aquellos trabajadores que ingresan o se retiran durante el respectivo periodo mensual.
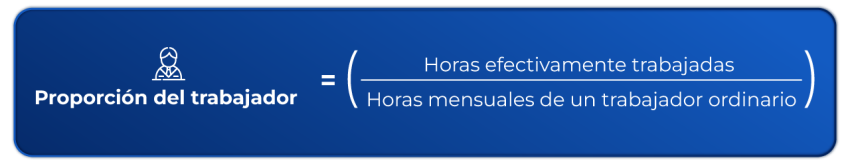
En este contexto, el SENA adoptó una fórmula orientada a estandarizar la forma en que deben reportarse las horas efectivamente laboradas para aquellos trabajadores que ingresan o se retiran durante el mes, la cual se expresa de la siguiente manera:
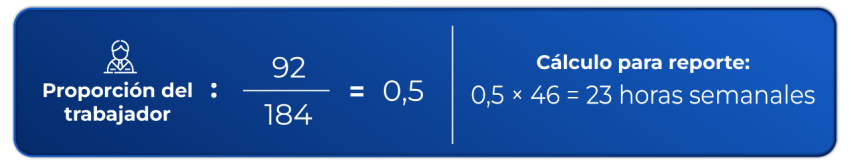
En la misma comunicación, el SENA incluyó el siguiente ejemplo:
Un trabajador con jornada ordinaria de 184 horas mensuales ingresa el día 16 del mes y labora un total de 92 horas.
Adicionalmente, esta nueva directriz implica un ajuste relevante en la forma de diligenciar las matrices de personal, en la medida en que será necesario incorporar un apartado específico que permita registrar las horas efectivamente laboradas por los trabajadores que ingresen o se retiren en el mes, incluso con repetición de código según el Listado de Oficios y Ocupaciones, para lo cual, el SENA en su comunicado incluyó el siguiente ejemplo:
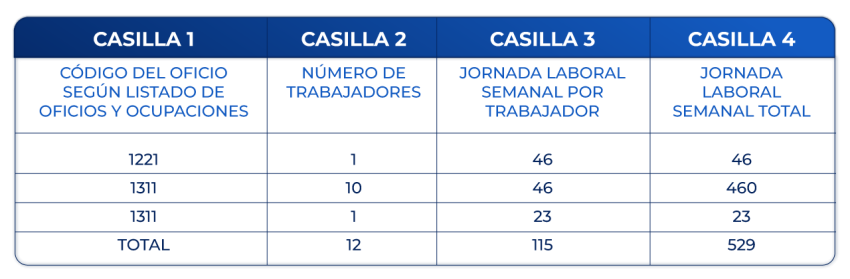
Con lo anterior, si bien no existe un desarrollo normativo expreso que respalde esta nueva interpretación, así como, se evidencia la existencia de desafíos en su entendimiento y operativos en su implementación —los cuales no han sido plenamente abordados por la autoridad administrativa—, resulta necesario iniciar prontamente el proceso de adaptación de esta nueva directriz, con el fin de mitigar riesgos asociados a eventuales procesos de fiscalización, la imposición de sanciones administrativas o la generación de inconsistencias en el próximo reporte de matrices que incidan en la determinación de la cuota de aprendizaje.
En este contexto, recomendamos revisar y ajustar los procesos internos de nómina y reporte de personal, capacitar a los equipos encargados y fortalecer los controles sobre el registro de horas efectivamente laboradas, asegurando así el adecuado cumplimiento de las nuevas exigencias administrativas.
Desde Barrera Palacio Abogados continuaremos manteniéndolos informados sobre cualquier cambio o instrucción adicional que emitan las autoridades administrativas colombianas. Somos su aliado estratégico en la gestión del talento humano.